
TJ mantém ação de improbidade contra ex-secretário de Limoeiro de Anadia
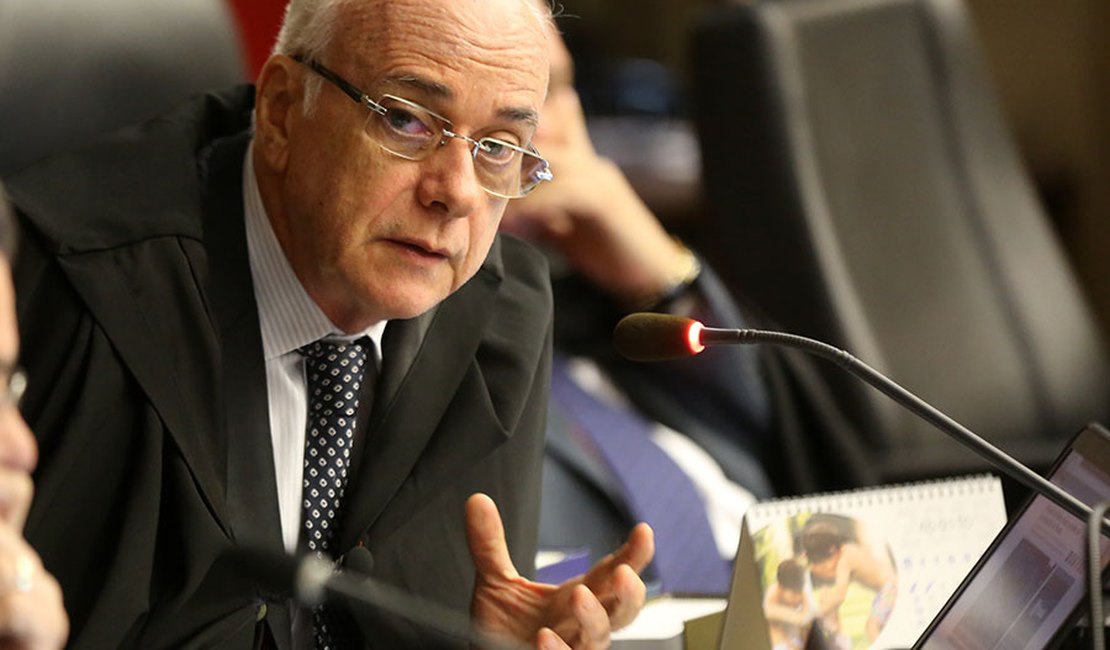
A 2ª Câmara Cível do Tribunal de Justiça de Alagoas (TJ/AL) manteve, à unanimidade de votos, na última quinta-feira (19), o recebimento da ação de improbidade administrativa contra Luiz Eduardo Lopes Cavalcante, ex-secretário de Finanças de Limoeiro de Anadia. Ele é acusado de supostas fraudes em notas fiscais emitidas pela administração do município.
O desembargador Pedro Augusto Mendonça de Araújo, relator do processo, destacou que, existindo indícios de cometimento de atos enquadrados na Lei de Improbidade Administrativa, a petição inicial deve ser recebida a fim de possibilitar maior resguardo do interesse público.
“Na fase preliminar de recebimento da inicial em ação de improbidade administrativa, vige o princípio do in dubio pro societate, apenas ações evidentemente temerárias devem ser rechaçadas, sendo suficiente simples indícios (e não prova robusta, a qual se formará no decorrer da instrução processual) da conduta ímproba”, explicou.
De acordo com o desembargador, a rejeição da petição inicial é uma exceção e ocorre quando o magistrado é convencido da inexistência do ato de improbidade, da improcedência da ação ou da inadequação da via eleita. Ele explicou também que o fato do recorrente permanecer no polo passivo da demanda não significa a comprovação de sua culpa, nem um juízo de valor por parte do magistrado, mas sim a necessidade de instrução probatória dos autos, já que ele não demonstrou, de início, a inexistência dos atos atribuídos a ele.
A defesa do ex-secretário alegou que, se houve fraude nas notas fiscais emitidas, estas não decorreram, em momento algum, de seu ato e que se ocorreu a emissão de notas frias ou fraudulentas não teve a sua participação na confecção destas. Relatou ainda que a eventual fraude nas notas fiscais foi praticada por pessoa que se passava como representante das empresas.
Sustentou a inexistência de atos de improbidade praticado pelo recorrente, não havendo qualquer conduta, seja culposa ou dolosa, cometidos por ele que tenha ocasionado dano ao erário. Afirmou que o Ministério Público não demonstrou a ligação entre a falsificação das notas fiscais e a conduta do agravante e que não provou que a mercadorias não foram entregues, razão pela qual pugnou pela improcedência da ação.
O desembargador Pedro Augusto Mendonça de Araújo, relator do processo, destacou que, existindo indícios de cometimento de atos enquadrados na Lei de Improbidade Administrativa, a petição inicial deve ser recebida a fim de possibilitar maior resguardo do interesse público.
“Na fase preliminar de recebimento da inicial em ação de improbidade administrativa, vige o princípio do in dubio pro societate, apenas ações evidentemente temerárias devem ser rechaçadas, sendo suficiente simples indícios (e não prova robusta, a qual se formará no decorrer da instrução processual) da conduta ímproba”, explicou.
De acordo com o desembargador, a rejeição da petição inicial é uma exceção e ocorre quando o magistrado é convencido da inexistência do ato de improbidade, da improcedência da ação ou da inadequação da via eleita. Ele explicou também que o fato do recorrente permanecer no polo passivo da demanda não significa a comprovação de sua culpa, nem um juízo de valor por parte do magistrado, mas sim a necessidade de instrução probatória dos autos, já que ele não demonstrou, de início, a inexistência dos atos atribuídos a ele.
A defesa do ex-secretário alegou que, se houve fraude nas notas fiscais emitidas, estas não decorreram, em momento algum, de seu ato e que se ocorreu a emissão de notas frias ou fraudulentas não teve a sua participação na confecção destas. Relatou ainda que a eventual fraude nas notas fiscais foi praticada por pessoa que se passava como representante das empresas.
Sustentou a inexistência de atos de improbidade praticado pelo recorrente, não havendo qualquer conduta, seja culposa ou dolosa, cometidos por ele que tenha ocasionado dano ao erário. Afirmou que o Ministério Público não demonstrou a ligação entre a falsificação das notas fiscais e a conduta do agravante e que não provou que a mercadorias não foram entregues, razão pela qual pugnou pela improcedência da ação.
Últimas Notícias

Brasil / Mundo
Dor no joelho ao subir escadas pode ser sinal de problema

Brasil / Mundo
Alison dos Santos faz história e conquista o Mundial de Atletismo Ultimate

Cidades
Corpo de homem é encontrado com marcas de tiros em Rio Largo

Brasil / Mundo
Planeta completa 100 dias de recorde de calor no oceano e temperatura segue alta

Cidades
Dois assassinatos a tiros são registrados em curto intervalo de tempo no Benedito Bentes, em Maceió
Vídeos mais vistos

TV JÁ É
Ministro dos Transportes vistoria obras do VLT em Arapiraca

TV JÁ É
Julgamento de escultor, em Arapiraca
TV JÁ É
Homem que conduzia motocicleta pela contramão morre ao ter veículo atingido por carro, em Arapiraca

TV JÁ É
Prefeitura entrega óculos em Arapiraca

TV JÁ É